Aircash
- 4,9
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Ich habe Aircash als digitales Wallet ausprobiert und dabei vor allem darauf geachtet, ob es im Alltag wirklich praktischer ist als Bargeld, eine klassische Bank-App oder eine gewöhnliche Zahlungskarte. Mein Eindruck: Die Anwendung richtet sich an Menschen, die Geld und Kartenzahlungen gern an einem zusätzlichen, übersichtlichen Ort bündeln möchten. Sie ist kostenlos erhältlich, gehört in den Bereich Finanzen und wird von Aircash entwickelt.
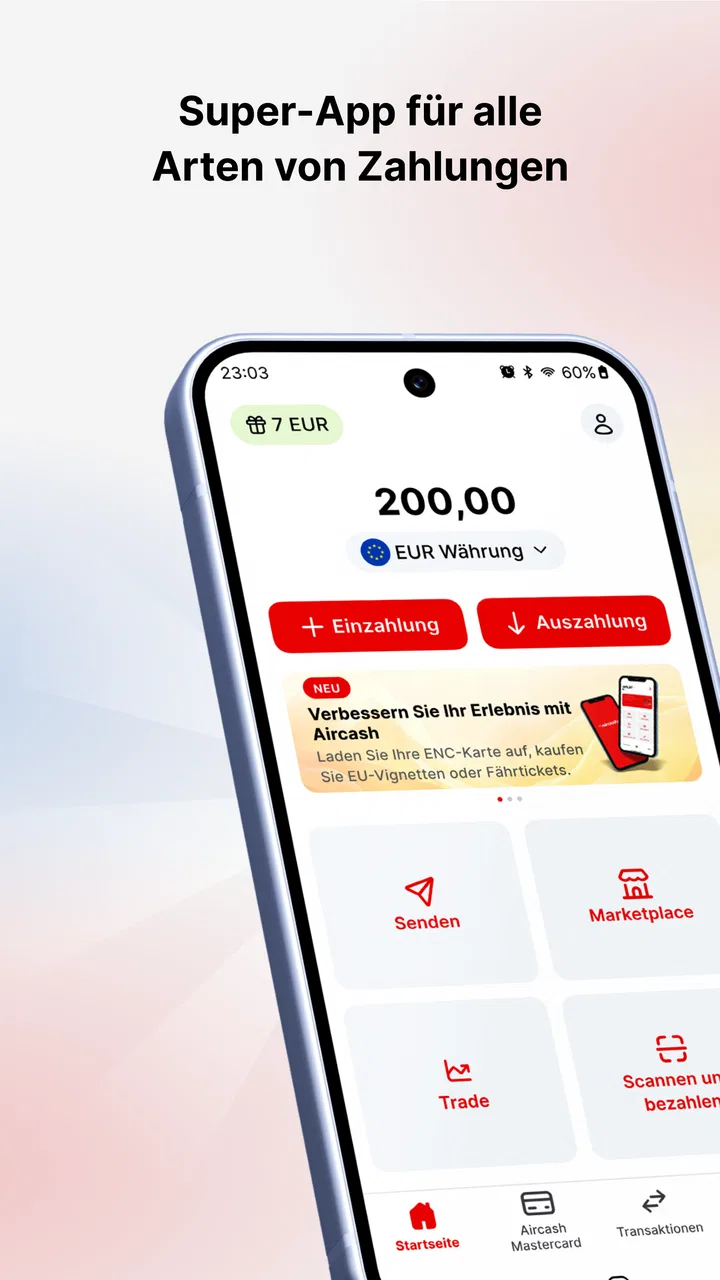
Das Grundprinzip ist schnell verstanden: Aircash verbindet eine digitale Geldbörse mit der Aircash-Karte. Damit geht es nicht nur darum, Kontostände anzusehen, sondern um einen separaten Zahlungsbereich, den man bewusster von seinem normalen Bankkonto trennen kann. Genau diese Trennung ist für mich der interessanteste Teil: Man kann ein festgelegtes Budget für bestimmte Ausgaben nutzen, statt jede Zahlung direkt über das Hauptkonto laufen zu lassen.
Die App ist für alle Altersgruppen freigegeben und wird im Store mit einer durchschnittlichen Bewertung von 4,9 bei rund 36.000 Bewertungen sehr positiv aufgenommen. Mehr als eine Million Installationen zeigen außerdem, dass Aircash nicht nur als Nischenlösung verwendet wird. Trotzdem würde ich die Anwendung nicht automatisch jedem empfehlen. Ob sie sinnvoll ist, hängt stark davon ab, ob man eine zusätzliche Wallet und Karte tatsächlich gebrauchen kann.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Wie sich Aircash heute im Alltag anfühlt
Ich betrachte Aircash im Haushalt vor allem als einen zusätzlichen, klar abgegrenzten Zahlungsweg – nicht als gemeinsames Familienkonto. In diesem Abschnitt geht es darum, wie eine getrennte Wallet bei geteilten Ausgaben helfen kann und weshalb eine kurze Absprache über Zweck und Zuständigkeit wichtiger ist als die bloße Installation.
Eine getrennte Geldbörse für bewusstes Bezahlen
Bei meinem Test lag die Stärke weniger in einer spektakulären Einzeloption als im klaren Grundgedanken. Aircash fühlt sich wie ein eigener Zahlungsbereich an, den ich für bestimmte Zwecke verwenden kann. Das ist beispielsweise hilfreich, wenn ich ein monatliches Ausgabenlimit festlegen möchte oder eine Karte nicht direkt mit meinem wichtigsten Bankkonto verbinden will.
Ein realistisches Beispiel ist eine Reise. Statt die normale Bankkarte für jede kleine Ausgabe einzusetzen, kann ich ein bestimmtes Reisebudget in der Wallet einplanen und die Aircash-Karte dafür verwenden. Wenn das Budget aufgebraucht ist, entsteht eine natürliche Grenze. Das ersetzt keine vollständige Finanzplanung, macht spontane Ausgaben aber sichtbarer und begrenzter.
Auch für Onlinezahlungen kann dieser Ansatz interessant sein. Eine separate Karte bietet eine zusätzliche organisatorische Ebene: Ich weiß leichter, welche Zahlungen über diesen Zahlungsweg gelaufen sind, und muss nicht alle Buchungen meines Hauptkontos durchsuchen. Das ist kein vollständiger Schutz vor jedem Risiko, aber eine praktische Trennung zwischen alltäglichen Bankgeschäften und einzelnen Ausgabenbereichen.
Die Karte ist mehr als ein Zusatz zum Wallet
Der eigentliche Mehrwert entsteht erst, wenn Wallet und Aircash-Karte zusammen betrachtet werden. Eine digitale Geldbörse allein wäre für viele Nutzer schnell durch eine Bank-App oder einen anderen Bezahldienst ersetzbar. Die Karte macht das Konzept greifbarer, weil das Guthaben nicht nur innerhalb der Anwendung bleibt, sondern für Kartenzahlungen gedacht ist.
Ich würde die Karte besonders Personen empfehlen, die ihre Ausgaben gern aufteilen: etwa für Freizeit, Reisen, ein festes Haushaltsbudget oder Zahlungen, die nicht über die Hauptkarte laufen sollen. Wer dagegen bereits eine Bankkarte mit sehr guter Budgetverwaltung besitzt und keine zusätzliche Karte möchte, wird den Vorteil vermutlich kleiner finden.
Wichtig ist dabei die eigene Gewohnheit. Eine zusätzliche Wallet funktioniert nur dann gut, wenn man sie regelmäßig kontrolliert. Wer mehrere Zahlungs-Apps parallel nutzt und selten prüft, wo welches Guthaben liegt, kann sich dadurch auch mehr Unübersichtlichkeit schaffen. Aircash löst also kein Organisationsproblem automatisch; es kann aber ein gutes Werkzeug für eine klare persönliche Struktur sein.
Bedienung und Alltagstauglichkeit
Die Anwendung ist auf einen schnellen Zugriff ausgelegt. Für mich zählt bei einer Finanz-App vor allem, dass zentrale Informationen nicht zwischen unnötigen Menüs verschwinden. Bei einer Wallet möchte ich auf Anhieb erkennen, welchen Zahlungsbereich ich gerade nutze, und nicht lange überlegen müssen, ob eine Zahlung über das Bankkonto oder über das Wallet abgewickelt wird.
Gerade bei einer zusätzlichen Karte ist diese Klarheit entscheidend. Vor dem Bezahlen sollte ich mir angewöhnen, kurz zu prüfen, ob ausreichend Guthaben vorhanden ist und ob ich wirklich die richtige Karte ausgewählt habe. Dieser kleine Kontrollschritt wirkt banal, verhindert aber die häufigste Enttäuschung bei Prepaid- oder Wallet-Lösungen: Man steht an der Kasse und stellt erst dann fest, dass das gewünschte Budget nicht verfügbar ist.
Ein weiterer praktischer Tipp ist, Aircash nicht nur als spontane Notfalllösung einzurichten. Der Nutzen steigt, wenn ich vorher festlege, wofür die Wallet gedacht ist. Ein klares Ziel, beispielsweise Reiseausgaben oder ein wöchentliches Freizeitlimit, macht die Anwendung sinnvoller als ein ungeordnetes Sammelbecken für gelegentliche Zahlungen.
Was die aktuelle Version signalisiert
Die derzeitige Version ist 7.4.0. Zusammen mit dem Veröffentlichungsdatum vom 25.05.2017 zeigt das, dass Aircash nicht als kurzfristiges Experiment gestartet wurde, sondern über mehrere Jahre weitergeführt worden ist. Für mich ist das ein wichtiger Hinweis auf die Produktentwicklung: Die App hat Zeit gehabt, ihren Kern aus digitalem Wallet und Aircash-Karte auszubauen und an den Alltag einer größeren Nutzerschaft anzupassen.
Aus der Versionsnummer allein würde ich allerdings keine bestimmte neue Funktion oder eine konkrete technische Änderung ableiten. Sie zeigt, dass die Anwendung fortlaufend gepflegt wird, sagt aber nicht automatisch, welche Neuerungen für mich als Nutzer den größten Unterschied machen. Deshalb bewerte ich Aircash eher nach dem aktuellen Zusammenspiel aus Wallet, Karte und Bedienablauf als nach der Versionsnummer selbst.
Dass die Anwendung mindestens Android 6.0 unterstützt, macht sie grundsätzlich auch für ältere Android-Geräte zugänglich. Wer ein älteres Smartphone verwendet, sollte trotzdem darauf achten, dass das Gerät selbst noch zuverlässig arbeitet und Sicherheitsupdates erhält. Bei einer Finanz-App ist ein kompatibles Betriebssystem allein nicht das einzige Kriterium für eine gute Nutzung.
Welche Nutzer am meisten profitieren
Am besten passt Aircash zu Menschen, die eine separate digitale Geldbörse für kontrollierte Ausgaben suchen. Dazu gehören Reisende, Nutzer mit einem festen Freizeitbudget und Personen, die ihre Hauptbankkarte nicht für jede Zahlung verwenden möchten. Auch wer Geld für einen bestimmten Zweck gedanklich oder organisatorisch abtrennen will, kann von der Struktur profitieren.
Für Eltern oder Familien kann eine zusätzliche Karte ebenfalls interessant sein, wenn Ausgaben bewusst begrenzt und getrennt betrachtet werden sollen. Ich würde diesen Einsatz aber nicht als automatische Lösung für gemeinsames Haushaltsmanagement verstehen. Die App kann eine Zahlungsroutine unterstützen, ersetzt jedoch nicht die Absprache darüber, wer welches Budget verwaltet und wie Aufladungen kontrolliert werden.
Weniger geeignet ist Aircash für Nutzer, die alles ausschließlich über ein einziges Girokonto erledigen möchten. Wer keine zweite Wallet pflegen, keine zusätzliche Karte verwenden und keine Budgets aufteilen will, hat wahrscheinlich keinen ausreichenden Grund, den eigenen Zahlungsalltag zu verändern. In diesem Fall bleibt eine etablierte Bank-App oft die einfachere Wahl.
Der Vergleich mit Bank-App, Bargeld und anderen Wallets
Im Vergleich zu einer klassischen Bank-App liegt der Unterschied vor allem in der Trennung. Die Bank-App zeigt und verwaltet normalerweise das Hauptkonto, während Aircash als eigener Zahlungsbereich gedacht ist. Für Überweisungen, Kontoverwaltung und den vollständigen Überblick über die persönlichen Finanzen würde ich weiterhin die Bank-App bevorzugen. Für ein abgegrenztes Ausgabenbudget kann Aircash dagegen übersichtlicher wirken.
Gegenüber Bargeld bietet die Wallet mehr digitale Bequemlichkeit und eine Karte für Situationen, in denen Bargeld unpraktisch ist. Bargeld hat allerdings einen Vorteil, den Aircash nicht automatisch ersetzen kann: Ich sehe sofort, wie viel physisch noch vorhanden ist. Wer gerade durch Bargeld besonders gut den Überblick behält, sollte sich fragen, ob eine digitale Zwischenlösung wirklich mehr Kontrolle bringt.
Andere Wallets können für Nutzer besser sein, die bereits tief in ein bestimmtes Geräte- oder Bezahlsystem eingebunden sind. Wenn ich hauptsächlich eine schnelle kontaktlose Zahlung mit einer vorhandenen Karte benötige, ist eine direkt integrierte Lösung möglicherweise unkomplizierter. Aircash ist stärker, wenn die separate Wallet und die dazugehörige Karte selbst der gewünschte Zweck sind.
Praktische Grenzen, die ich ernst nehmen würde
Die größte mögliche Reibung ist die zusätzliche Verwaltung. Eine weitere Karte bedeutet einen weiteren Zahlungsweg, ein weiteres Guthaben und eine weitere Anwendung, die ich im Blick behalten muss. Das ist bei einem bewusst gesetzten Budget ein Vorteil, kann bei unregelmäßiger Nutzung aber schnell lästig werden.
Auch die Frage des richtigen Guthabens sollte man nicht unterschätzen. Bei einer gewöhnlichen Bankkarte greift eine Zahlung oft direkt auf das Hauptkonto zu. Bei einer Wallet muss ich vorher dafür sorgen, dass der passende Betrag verfügbar ist. Diese Kontrolle ist nützlich, verlangt aber Planung. Für spontane Zahlungen ohne vorherigen Blick in die App kann eine klassische Karte bequemer sein.
Eine weitere Grenze ist die Erwartung an ein vollständiges Finanzzentrum. Aircash ist für mich in erster Linie ein Wallet- und Kartenprodukt, nicht der Ersatz für jede Funktion einer Bank. Wer detaillierte Kontenverwaltung, umfassende Finanzanalyse oder sämtliche Bankgeschäfte an einem Ort erwartet, sollte die Anwendung nicht nach Maßstäben beurteilen, die zu einem Girokonto gehören.
Auch die sehr gute Bewertung sollte nicht dazu führen, dass man die eigene Situation überspringt. Ein Durchschnitt von 4,9 bei ungefähr 36.000 Bewertungen ist ein starkes Signal für die Zufriedenheit vieler Nutzer, aber keine Garantie dafür, dass die App zu jedem Zahlungsalltag passt. Besonders bei Finanz-Apps sind persönliche Gewohnheiten, Kartenbedarf und gewünschte Trennung wichtiger als eine einzelne Kennzahl.
So würde ich die Einrichtung und Nutzung planen
Ich würde vor der ersten regelmäßigen Nutzung ein konkretes Einsatzgebiet festlegen. Statt Aircash einfach zusätzlich zu installieren, sollte ich entscheiden: Ist es meine Reisekarte, mein Freizeitbudget oder eine getrennte Karte für bestimmte Onlinezahlungen? Diese Entscheidung macht spätere Buchungen verständlicher und verhindert, dass das Wallet ohne klare Aufgabe bleibt.
Danach würde ich einen kleinen Testablauf wählen. Zuerst die App öffnen, das verfügbare Guthaben prüfen, eine überschaubare Zahlung durchführen und anschließend kontrollieren, wie die Buchung dargestellt wird. Dieser Ablauf zeigt schneller als eine lange Erkundung aller Menüs, ob die persönliche Arbeitsweise mit Aircash harmoniert.
Für Reisen würde ich zusätzlich ein Reserveverfahren einplanen. Nicht, weil Aircash dadurch schlecht wäre, sondern weil jede einzelne Zahlungsoption ausfallen kann, etwa durch ein leeres Guthaben, ein technisches Problem oder eine nicht akzeptierte Karte. Eine zweite Zahlungsmöglichkeit und ein kleiner Notfallbetrag gehören für mich deshalb weiterhin ins Gepäck.
Bei einem festen Monatsbudget würde ich nicht erst am Monatsende nachsehen. Regelmäßige kurze Kontrollen sind sinnvoller, weil sie zeigen, ob die gesetzte Grenze realistisch ist. Wenn das Budget ständig zu knapp ist, liegt das Problem nicht unbedingt bei der App; möglicherweise muss die Aufteilung angepasst werden. Genau darin liegt ein unterschätzter Vorteil einer getrennten Wallet: Sie macht solche Gewohnheiten sichtbar.
Worauf bestehende Nutzer achten sollten
Wer Aircash bereits verwendet, sollte bei Aktualisierungen nicht nur auf neue sichtbare Schaltflächen achten. Entscheidend ist, ob sich der persönliche Ablauf verändert: Wo wird das Wallet-Guthaben angezeigt, wie schnell lässt sich die Karte auswählen und wie klar sind abgeschlossene Zahlungen erkennbar? Solche Details entscheiden im Alltag oft mehr als eine große neue Funktion.
Die aktuelle Version 7.4.0 ist für bestehende Nutzer vor allem deshalb relevant, weil sie den gegenwärtigen Stand der App beschreibt. Ich würde nach einem Update einmal bewusst prüfen, ob die gewohnte Budgetroutine noch genauso funktioniert. Das dauert nur wenige Minuten und verhindert, dass man sich bei einer wichtigen Zahlung auf einen alten Ablauf verlässt.
Bei einer länger genutzten Wallet lohnt sich außerdem eine persönliche Aufräumroutine. Nicht mehr benötigte Zahlungszwecke, alte Budgetideen oder selten verwendete Kartenabläufe sollten nicht einfach gedanklich weiterlaufen. Je klarer die eigene Struktur bleibt, desto besser erfüllt Aircash seine Aufgabe als getrennte Geldbörse.
Was ich mir bei der weiteren Entwicklung ansehen würde
Bei künftigen Versionen würde ich besonders auf Verbesserungen achten, die die Kontrolle noch direkter machen: eine verständliche Darstellung von Wallet-Guthaben, klar erkennbare Kartenaktivitäten und möglichst wenig Reibung zwischen Aufladen, Bezahlen und Prüfen. Das sind keine Erwartungen an eine bestimmte angekündigte Funktion, sondern die Punkte, an denen sich der praktische Wert einer solchen App für mich entscheidet.
Ebenso wichtig wäre, dass die Anwendung für unterschiedliche Nutzertypen übersichtlich bleibt. Ein Anfänger sollte die grundlegenden Schritte verstehen, während erfahrene Nutzer ihre Budget- und Kartenroutine ohne unnötige Umwege erledigen können. Gerade bei Finanzprodukten ist eine einfache Oberfläche nicht oberflächlich, sondern ein Beitrag dazu, Fehlbedienungen zu vermeiden.
Die lange Entwicklung seit dem Start im Jahr 2017 und die aktuelle Version vermitteln mir den Eindruck eines etablierten Produkts. Trotzdem würde ich neue Funktionen immer danach beurteilen, ob sie den Kern verbessern oder nur weitere Ebenen hinzufügen. Bei einer Wallet ist weniger Verwirrung oft wertvoller als eine möglichst lange Liste an Möglichkeiten.
Mein Fazit für Android-Nutzer
Aircash ist für mich eine überzeugende Option, wenn ich eine digitale Geldbörse mit eigener Karte für klar abgegrenzte Ausgaben suche. Die kostenlose App verbindet einen leicht verständlichen Zweck mit einem praktischen Alltagsszenario: Geld für Reisen, Freizeit oder andere Bereiche getrennt bereithalten und über die Aircash-Karte verwenden. Der Entwickler Aircash hat daraus ein Produkt gemacht, das bereits von einer großen Nutzergemeinschaft eingesetzt wird.
Ich würde die Anwendung vor allem dann empfehlen, wenn eine zusätzliche Zahlungsebene tatsächlich Ordnung schafft. Der stärkste Vorteil ist nicht, dass sie jede Bankfunktion ersetzt, sondern dass sie ein bewusstes Budget sichtbar und nutzbar macht. Wer diesen Unterschied versteht, kann Aircash sinnvoll in den eigenen Zahlungsalltag einbauen.
Wer dagegen nur eine einzige Karte benötigt, keine Wallet aufladen möchte oder seine Finanzen bereits vollständig über die Bank-App organisiert, sollte bei der vertrauten Lösung bleiben. Für mich ist Aircash deshalb kein Pflicht-Download für alle, sondern ein nützliches Werkzeug für getrennte Budgets und kontrollierte Kartenzahlungen. Wenn genau das mein Ziel ist, würde ich die App ausprobieren und zunächst mit einem kleinen, klar definierten Einsatzbereich beginnen.
Häufig gestellte Fragen zu Aircash
01Was ist Aircash und wofür kann die App verwendet werden?
Aircash ist eine mobile Finanz- und Zahlungs-App, mit der Nutzer unter anderem Geld senden und empfangen, bestimmte Rechnungen bezahlen und je nach Land weitere Zahlungsfunktionen nutzen können. Die Anwendung dient als digitale Geldbörse und kann eine praktische Alternative zu klassischen Zahlungsmethoden sein. Welche Funktionen tatsächlich verfügbar sind, hängt vom Wohnsitzland, der Identitätsprüfung und den jeweils geltenden Bedingungen ab.
02Ist Aircash sicher und welche Verifizierung ist erforderlich?
Aircash verwendet Sicherheitsmaßnahmen wie die Anmeldung über persönliche Zugangsdaten und kann bei bestimmten Vorgängen eine zusätzliche Bestätigung verlangen. Für die Nutzung vieler Funktionen ist eine Identitätsprüfung notwendig, bei der beispielsweise persönliche Daten und ein gültiges Ausweisdokument abgefragt werden. Nutzer sollten die App ausschließlich aus offiziellen Quellen installieren, ihr Passwort schützen und niemals Bestätigungscodes an andere Personen weitergeben.
03Welche Gebühren können bei der Nutzung von Aircash entstehen?
Ob Gebühren anfallen, hängt von der jeweiligen Transaktion ab. Kosten können beispielsweise beim Aufladen des Guthabens, bei Auszahlungen, Überweisungen, bestimmten Zahlungsarten oder beim Währungsumtausch entstehen. Die Gebühren und verfügbaren Optionen können sich außerdem je nach Land und Zahlungsmethode unterscheiden. Vor der Bestätigung einer Transaktion sollten Nutzer deshalb immer die in der App angezeigte Kostenübersicht sorgfältig prüfen.
04Kann ich Aircash ohne Bankkonto oder Kreditkarte verwenden?
Aircash kann je nach Region mehrere Möglichkeiten zum Aufladen und Auszahlen anbieten, sodass nicht zwingend jede Funktion ein klassisches Bankkonto voraussetzt. Welche Optionen verfügbar sind, kann jedoch von lokalen Partnern, gesetzlichen Vorgaben und dem Verifizierungsstatus abhängen. Vor dem Download oder der Registrierung empfiehlt es sich, zu prüfen, ob die gewünschten Ein- und Auszahlungsmethoden im eigenen Land unterstützt werden.
05In welchen Ländern ist Aircash verfügbar und gibt es Einschränkungen?
Die Verfügbarkeit von Aircash und einzelnen Funktionen ist nicht in allen Ländern identisch. Bestimmte Dienste, Limits, Auflademöglichkeiten und Auszahlungswege können regional eingeschränkt sein. Zusätzlich können Altersanforderungen, Identitätsprüfung und gesetzliche Vorschriften gelten. Nutzer sollten daher im offiziellen App-Store-Eintrag oder direkt auf der Aircash-Website kontrollieren, ob die App im eigenen Land angeboten wird und welche Bedingungen dort gelten.
Vorteile
- Schnelle Überweisungen und einfache Geldverwaltung per Smartphone
- Virtuelle und physische Karten bieten flexible Zahlungsoptionen
- Unterstützt Zahlungen in vielen europäischen Ländern
- Übersichtliche App mit klarer Anzeige von Transaktionen
- Praktisch für Online-Einkäufe und wiederkehrende Zahlungen
Nachteile
- Für manche Funktionen können zusätzliche Gebühren anfallen
- Nicht alle Händler akzeptieren Aircash als direkte Zahlungsart
- Identitätsprüfung ist vor der vollständigen Nutzung erforderlich
- Der Funktionsumfang kann je nach Land unterschiedlich sein
- Bei Problemen ist eine stabile Internetverbindung für den Support nötig

Aircash
Galerie